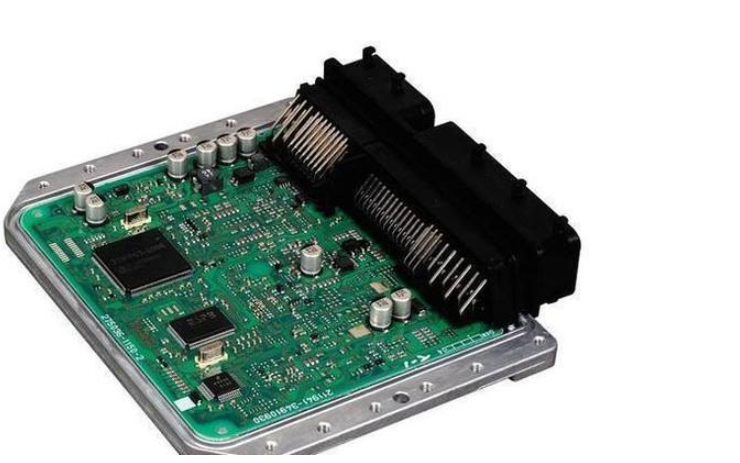
汽车电子代工正从传统EMS的附属业务,演变为支撑智能网联汽车迭代速度的关键基础设施。据中国汽车工业协会与多家券商研报交叉测算,2023年国内汽车电子市场规模已突破1.1万亿元,其中采用外包制造(EMS/ODM)模式的比例约为28%,较2019年提升近9个百分点。这一变化背后,是整车电子电气架构从分布式向域集中、再向中央计算演进所带来的制造复杂度跃升。
一、汽车电子代工的需求结构正在迁移
传统汽车电子代工以车身控制模块、仪表盘、车载音响等低算力部件为主,工艺以SMT贴片加通孔插件混装为主。而智能驾驶域控制器、毫米波雷达、车载网关等新品类,对PCBA加工提出了更高要求:高密度互连板(HDI)、BGA间距缩小至0.4mm以下、车规级可靠性验证(AEC-Q100/Q200)成为标配。某头部代工厂公开披露的数据显示,其汽车电子业务中ADAS相关产品的营收占比已从2021年的12%上升至2023年的31%,单板平均元器件数量增长约2.4倍。
这一迁移意味着代工方不再只是“按图加工”,而需要参与DFM(可制造性设计)评审、热仿真与失效分析。精工智坊电子在汽车电子代工实践中,将工艺窗口前移至客户研发阶段,通过可制造性数据库对焊盘设计、拼板方式、钢网开孔提出优化建议,使小批量试产的一次通过率提升至96%以上。
二、车规级制造能力的三个硬门槛
- 质量体系门槛:IATF 16949认证是入场券,但真正拉开差距的是PPAP(生产件批准程序)文件完整度与过程能力指数CPK≥1.67的稳定输出。行业统计显示,能持续满足车规级CPK要求的代工厂不足国内EMS企业总数的两成。
- 追溯能力门槛:车规产品要求单板级、批次级双向追溯。从锡膏批次、贴片程序版本到回流焊炉温曲线,均需留存可查。部分代工厂已引入MES与AOI数据联动,实现缺陷图谱的自动归因。
- 可靠性验证门槛:温度循环、振动、盐雾、HALT等试验能力,决定代工方能否承接发动机舱、底盘等恶劣环境下的电子模块。缺乏自有实验室的代工厂,往往在项目中期因验证周期外协而拖慢交付节奏。
三、小批量电子制造与汽车电子的适配难题
汽车电子项目呈现“研发阶段小批量、量产阶段大规模”的典型特征。研发验证阶段往往只需数十至数百套样件,但要求与量产线同工艺、同材料、同追溯标准。现实中,不少代工厂的小批量产线与量产线割裂,导致样件通过而量产爬坡失败。解决路径在于柔性SMT产线与统一工艺规范的结合:同一套钢网管理、同一套炉温曲线库、同一套SPC监控规则,贯穿样件与量产。精工智坊电子在汽车电子代工服务中采用样产同线策略,使客户从工程样件到小批量试产再到规模交付的工艺漂移控制在可接受范围内。
四、区域集群与供应链协同的现实图景
从产业地理看,长三角与珠三角集中了国内约65%的汽车电子代工产能,靠近整车厂与Tier1供应商是核心动因。但近两年出现新趋势:部分服务器代工与通信设备代工企业凭借高速信号处理与散热设计经验,切入智能驾驶域控制器制造,形成能力外溢。这种跨品类能力迁移,正在模糊传统EMS的行业边界,也使汽车电子代工的竞争从价格转向工程服务深度。
值得关注的是,人工智能硬件的制造经验——尤其是高功耗芯片的散热管理与高多层板压合工艺——正被复用到车载中央计算平台。代工方若能在PCBA加工环节同步解决信号完整性与热管理问题,便能在下一代汽车电子代工订单中占据先机。对于整车厂与Tier1而言,选择代工伙伴的逻辑也已从“产能是否充足”转向“能否共同承担工程风险”。这或许是汽车电子代工赛道最值得关注的深层变化。